兄弟・姉妹がいるご家庭の教育費の準備方法
制度によって定義が異なることがありますが、子どもが複数いるご家庭のことを「多子世帯」と呼ばれることがあります。昨今この「多子世帯」に対する支援は大きく拡充されています。子どもが3人いる我が家でも、これまで子育て世帯への支援制度が変わるたびに、「児童手当が増額される!」「大学進学費用が楽になる!」など、期待したことを思い出します。同じように多子世帯のご家庭でも、制度の改正を聞いて喜んだ方も多いことでしょう。ただ、多子世帯の支援は、子どもが複数いるからといって「自動的に」受けられる恩恵ではありません。今回は、この多子世帯の支援拡充を利用した、複数の子どもがいる家庭の教育費準備を考えます。
親が準備できる教育費はできることから始める
FP相談の中で、「子どもの教育費として、100万円?300万円?それとも500万円など、いくら準備するといいのでしょうか?」と目標金額を真っ先に気にされる方は多いものです。ただ、教育費はいくらたまったから安心と言えるものではありません。基本的には子どもの教育費の準備方針は、これまでのコラムでもお話ししたように、以下の流れで準備することとなります。子どもが複数いてもこの方針に変更はありません。
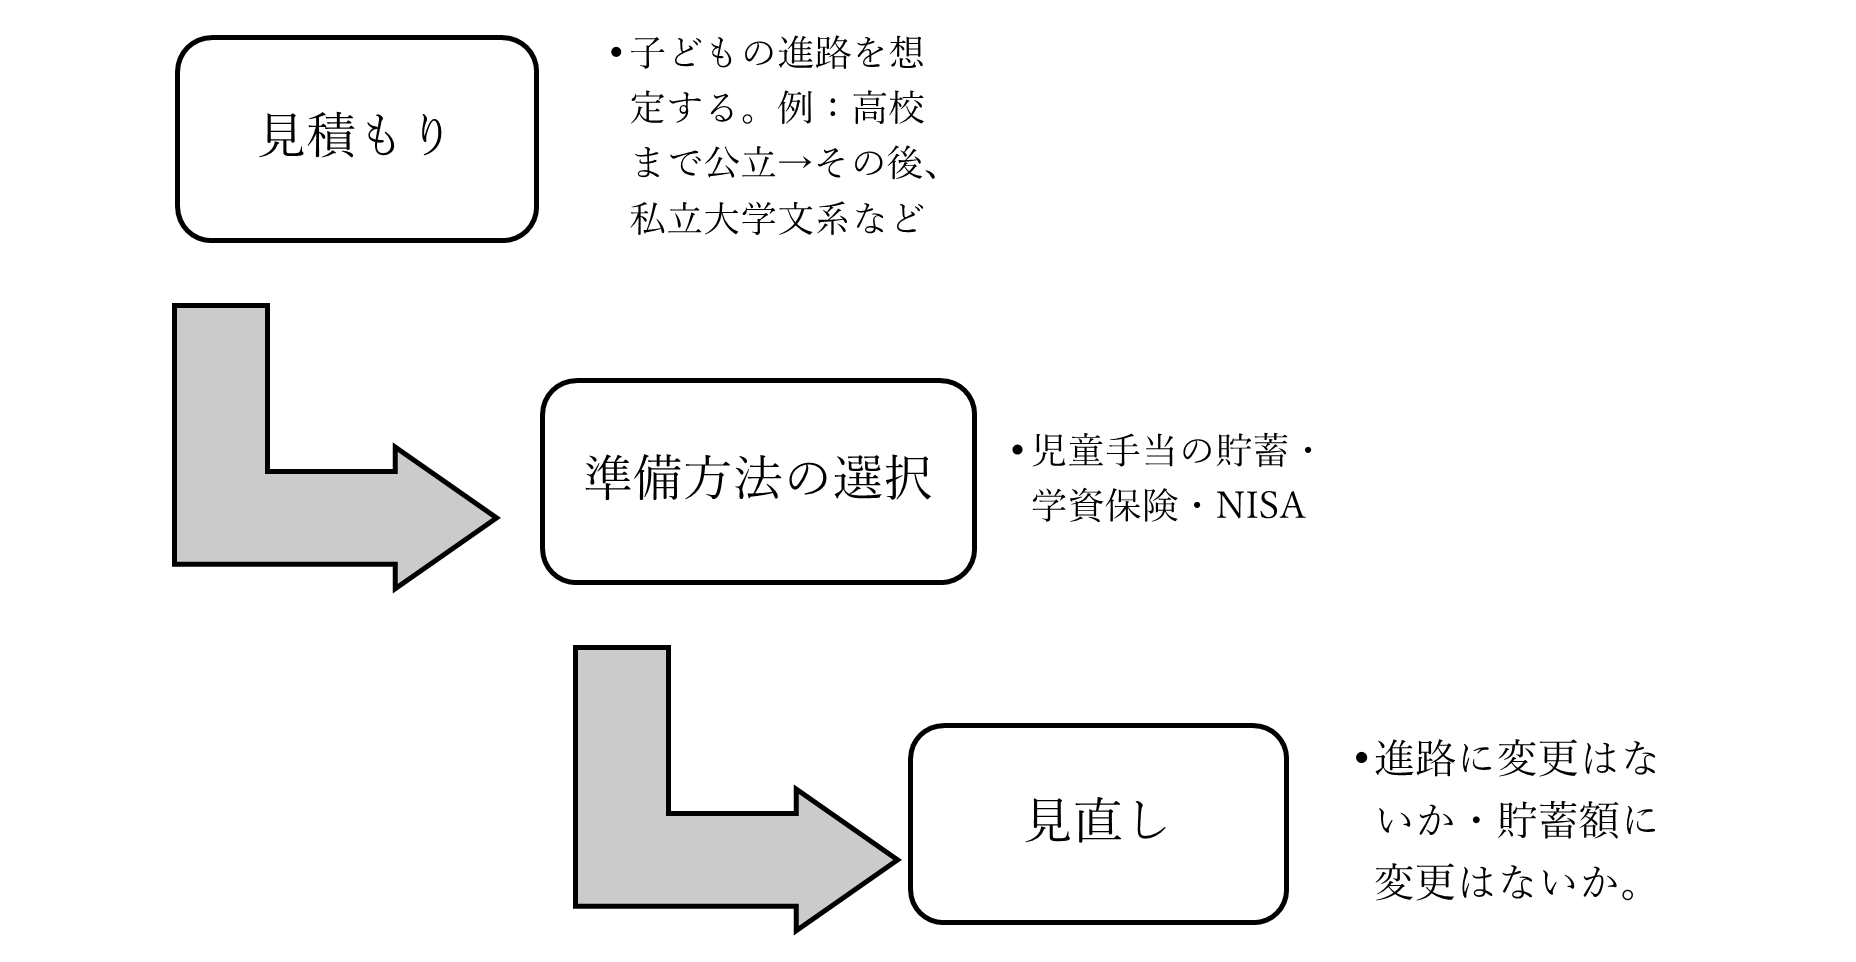
最初の子どものために、保険やNISAなどで教育費準備を始めていたとしても、次の子どもに同じような公平な準備ができるかどうかはわかりません。子どもを授かる時期や人数は予測が難しいため、すべての子どもの教育費準備を最初から完璧に計画するのは困難でしょう。一人目の子どものためにできることは始めておき、きょうだいができた時に、その都度見直しをするというのがキホンです。子どもへの支援は最初から固定して考えてしまうと不足したときに大変ですから、支援ありきで考えるのではなく、できることから始めていきましょう。
多子世帯が受けられる主な支援
多子世帯が受けられる主な支援は、児童手当と就学支援の2つです。児童手当は、「児童」を養育する者に支給される手当で、対象となる児童は、日本国内に住民登録がある、18歳到達後の最初の年度末前の子どものことです。支給額は、以下の表のとおりです。
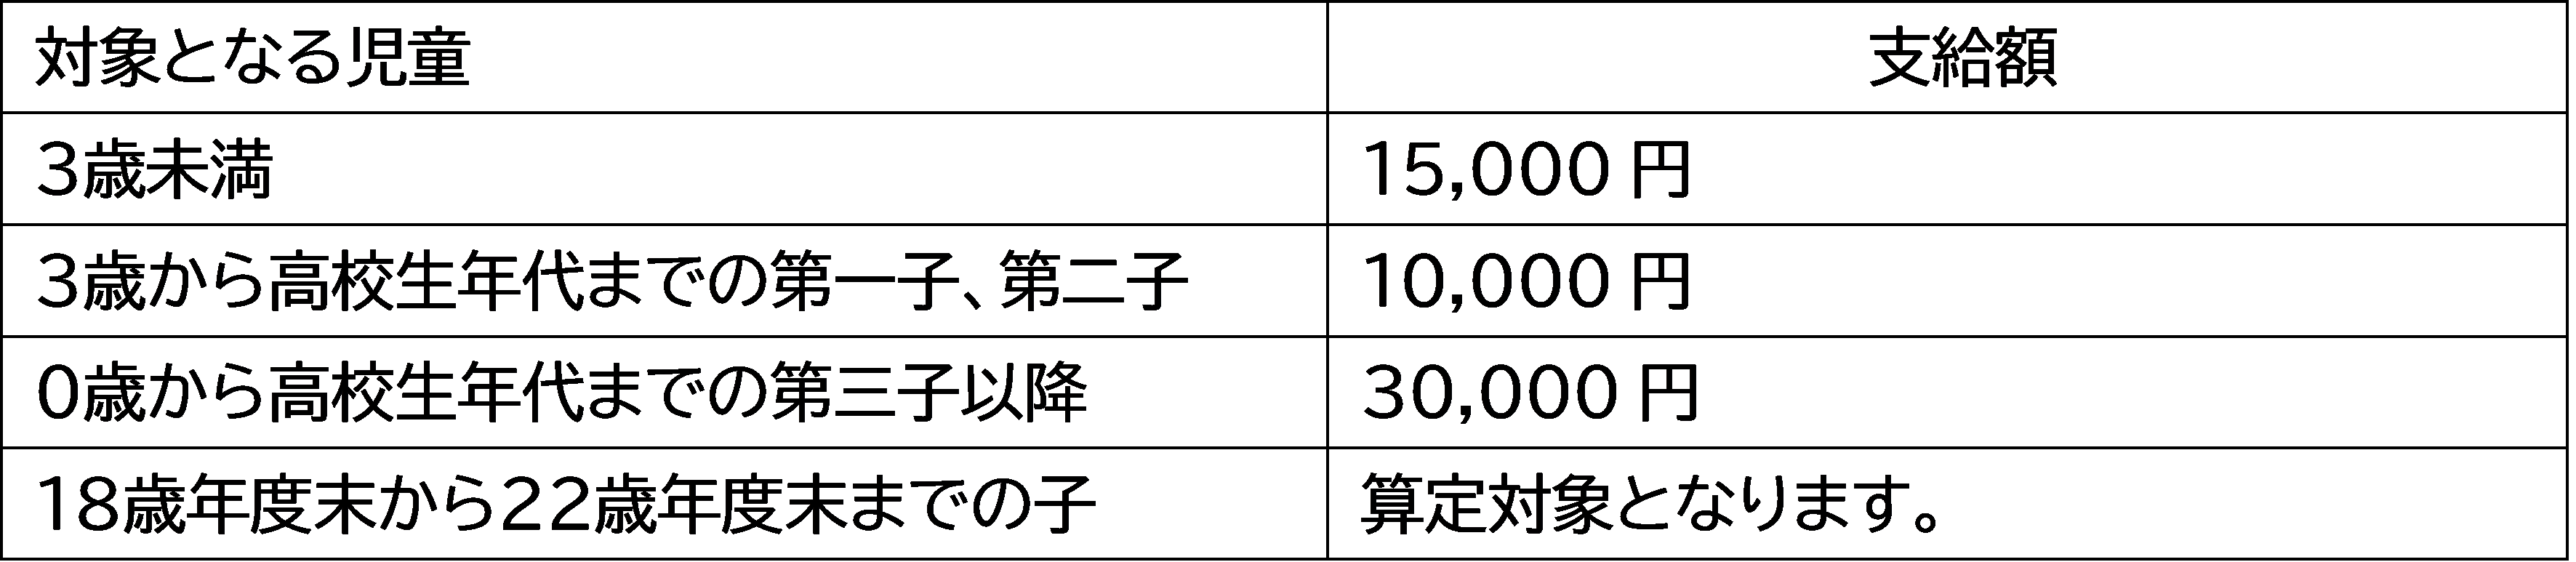
児童手当の多子加算は、「18歳到達後の最初の年度末から22歳到達後の最初の年度末までの子」を含め、子どもが3人以上いる場合に適用されます。具体的に、子どもの年齢によるカウントの方法と児童手当の支給額を確認してみましょう。
【例1】21歳の子、高校2年生、小学4年生の子を養育している場合(多子加算適用)
・ 第1子(21歳):支給対象外ですが、子の数の算定対象(第1子)としてカウントされます。
・ 第2子(高校2年生):支給対象となり、月額10,000円が支給されます。
・ 第3子(小学4年生):支給対象であり、多子加算が適用されるため月額30,000円が支給されます。(世帯合計:月額40,000円)
【例2】中学1年生と2歳の児童を養育している場合(多子加算非適用)
・第1子(中学1年生):支給対象となり、月額10,000円が支給されます。
・第2子(2歳):支給対象となり、月額15,000円が支給されます。(世帯合計:月額25,000円)
児童手当は、毎月ではなく、10月、12月、2月、4月、6月、8月に分けて支給されます。例えば、例1の世帯であれば、2か月ごと、すなわち8万円が一度に支給されるわけです。ただ、21歳の子どもが22歳の年度末を過ぎると、第2子→第1子、第3子は第2子とカウントされ、多子世帯ではなくなり加算はなくなります。子どもの成長とともに支給額が変化することを理解し、支給される金額と子どもへの配分を考えつつ、準備方法も進化させていくことが必要となります。
ただ、例えば現行制度が続く前提で、児童手当を18歳年度末まで貯蓄すると、一人当たり200万円は貯蓄できるでしょう。(計算方法は以下の通り)。児童手当を子どもの習い事や食費など、生活費に使うという考え方もあるかもしれませんが、子どもの進路は変わるものと思っておかないと、急な出費に戸惑う場面もあるでしょう。まずは、親として準備できる範囲を確認すること、制度を理解することの2点をしっかりと覚えておいてください。
*児童手当の計算→0歳から3歳未満 15,000円×12×3=540,000
3歳以上18歳まで 10,000円×12×16=1,920,000
合計 246万円
(参照:児童手当制度のご案内|こども家庭庁)
注意;子どもの誕生日によって、18歳の年度末までの月数が異なるため、概算値
多子世帯への支援のうち修学支援はぜひ利用したい
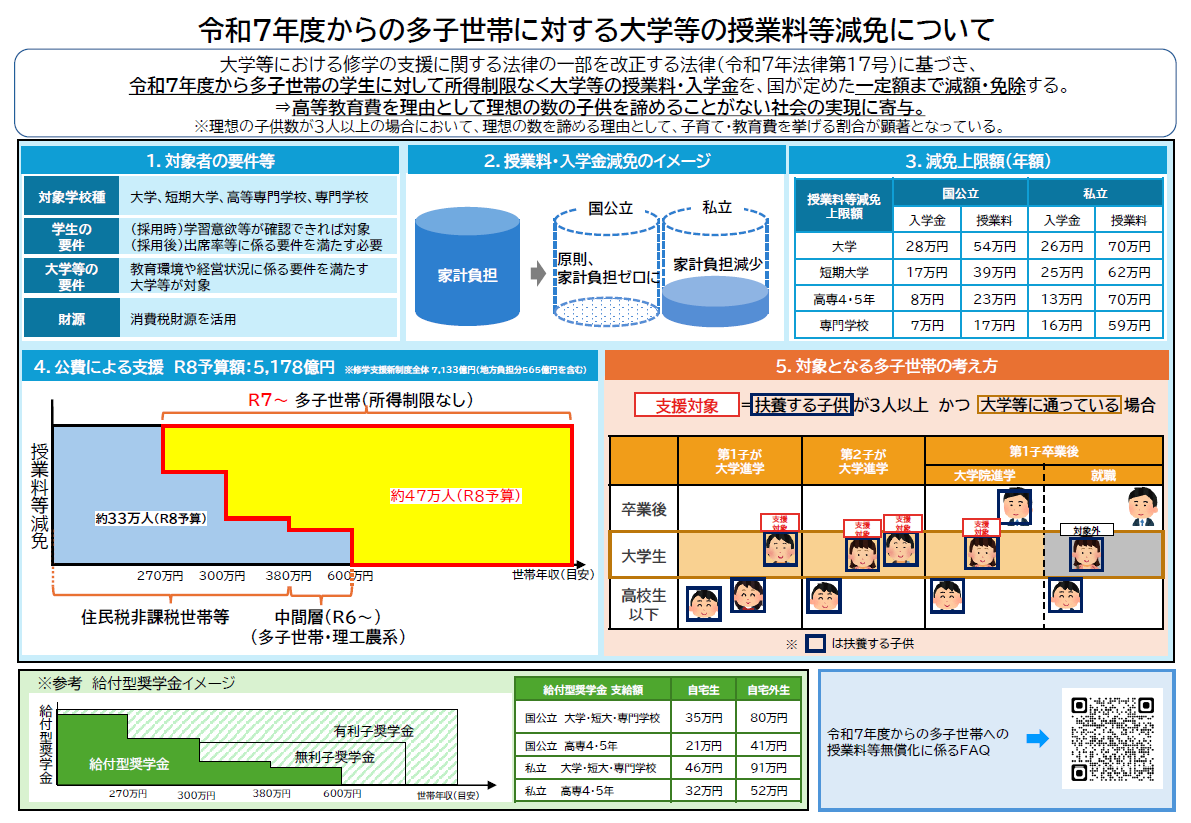
高等教育の修学支援は、令和6年度からは、私立の理工農系の学部等に通学する多子世帯の学生の支援から始まり、令和7年度からは、所得制限がなくなり、一定の要件を満たす場合、国が定める一定額まで、大学等の授業料・入学金の減免が行われています。具体的な支援は以下となります。
 (参照:高等教育の修学支援新制度:文部科学省)
一定の要件を満たした学校が対象で、学修意欲と成果が求められますが、所得制限が無いという条件は多子世帯にとっては非常に心強いものです。ここでいう多子世帯というのは、扶養する子どもが3人以上いる世帯を指します。この定義については、日本学生支援機構のウェブサイトでしっかりと確認の上、該当するかどうかを判断しておきたいものです。(参照:扶養親族及び「子ども」の範囲について|日本学生支援機構)。就職したきょうだいがいれば、扶養(※税法上の扶養。社会保険とは異なります。)を外れますので、多子世帯でなくなりますが、アルバイトしかしていない20歳の姉を親が扶養しており、その姉を含めて「子ども3人を扶養している」というケースでは、多子世帯に該当します。すべての子どもが国公立の学校に進学できれば教育費を抑えやすいですが、すべての子どもが国公立に進学できるご家庭ばかりではありませんから、ぜひ、この就学支援を利用したいものです。
まとめ
兄弟・姉妹がいる家庭において、年齢のカウントルールや、大学等における多子世帯向けの授業料減免制度を正確に理解しておくことは、教育資金計画において非常に重要です。ただ、一旦多子世帯と判断されても、子どもの成長によって多子世帯に該当しなくなったり、法改正も無いと言えませんので、定期的に制度自体を見直すべきことは覚えておいてください。
- プロフィール : 當舎 緑(とうしゃ みどり)
-
社会保険労務士。行政書士。CFP®
一男二女の母。阪神淡路大震災の経験から、法律やお金の大切さを実感し、開業後は、顧問先の会社の労働保険関係や社会保険関係の手続き、相談にのる傍ら、一般消費者向けのセミナーや執筆活動も精力的に行っている。得意テーマは、教育資金の準備方法、社会保険の仕組み、エンディングノートの作り方、これから始めるやさしい終活、成年後見の活用方法、銀行を介さない家族信託の仕組みなど。著書は、『3級FP過去問題集』(金融ブックス)『子どもにかけるお金の本』(主婦の友社)など。
子どもにかけるお金を考える会メンバー
http://childmoney.grupo.jp/
一般社団法人かながわFP生活相談センター理事
http://kanagawafpsoudan.jimdo.com/
J-FLEC認定アドバイザー
https://www.j-flec.go.jp/advisors/
ウーマンライフパートナー会員 Women Life Partner
https://wlp.or.jp/
- オフィシャルWebサイト
- http://tosha.grupo.jp/